Formulário 5472 e 1120 pro forma: guia para LLC de dono estrangeiro
Guia em português do Form 5472 para LLC de dono estrangeiro: quem precisa entregar, prazo, extensão, multa de US$ 25.000 e como evitar erros.
Neste artigo
- O que é o Form 5472
- Quem precisa entregar o Form 5472
- Por que o Form 1120 vai “pro forma”
- O que são “transações reportáveis”
- Minha LLC não teve faturamento. Preciso entregar?
- Prazo do Form 5472 e como pedir extensão
- Multa por não entregar: US$ 25.000
- Como o Form 5472 é entregue
- Exemplo prático
- Erros mais comuns com o Form 5472
- O Form 5472 substitui outras obrigações?
- Perguntas frequentes
- Fontes oficiais
- Próximo passo
Resposta curta: o Form 5472 é uma declaração informativa que o IRS exige da LLC de um único dono estrangeiro sempre que há transações entre a LLC e esse dono no ano. Na prática, quase toda LLC tem pelo menos uma, porque até pagar a abertura da empresa conta. Ele é entregue junto com um Form 1120 “pro forma” até 15 de abril do ano seguinte, ou até 15 de outubro com o pedido de extensão no Form 7004. O formulário não gera imposto, mas a multa por não entregar é de US$ 25.000.
Se você abriu uma LLC nos Estados Unidos morando no Brasil, provavelmente já ouviu que “LLC de estrangeiro não paga imposto”. Em muitos casos isso é verdade para o imposto de renda federal. Só que não pagar imposto é diferente de não ter nada para declarar: a principal obrigação anual de uma LLC de dono estrangeiro é justamente o Formulário 5472.
Neste guia você vai entender o que é o Form 5472, quem precisa entregar, por que ele vai junto com um Form 1120 “pro forma”, quais valores entram na declaração, os prazos, a multa e os erros mais comuns.
O que é o Form 5472
O nome oficial é Information Return of a 25% Foreign-Owned U.S. Corporation or a Foreign Corporation Engaged in a U.S. Trade or Business. É uma declaração informativa: ela não calcula imposto. Serve para o IRS saber quem é o dono estrangeiro da empresa e quanto dinheiro (ou bens) circulou entre a empresa e esse dono durante o ano.
A obrigação vem da seção 6038A do código tributário americano (Internal Revenue Code). Desde os anos fiscais iniciados em 2017, o regulamento dessa seção passou a tratar a LLC de um único dono estrangeiro, que para o IRS é uma disregarded entity (“entidade desconsiderada”), como se fosse uma corporação americana apenas para esta obrigação de informar e de manter registros. Por isso uma LLC que não entrega declaração de imposto de renda própria passou a ter que entregar o 5472.
Quem precisa entregar o Form 5472
LLC de um único sócio estrangeiro (o caso mais comum)
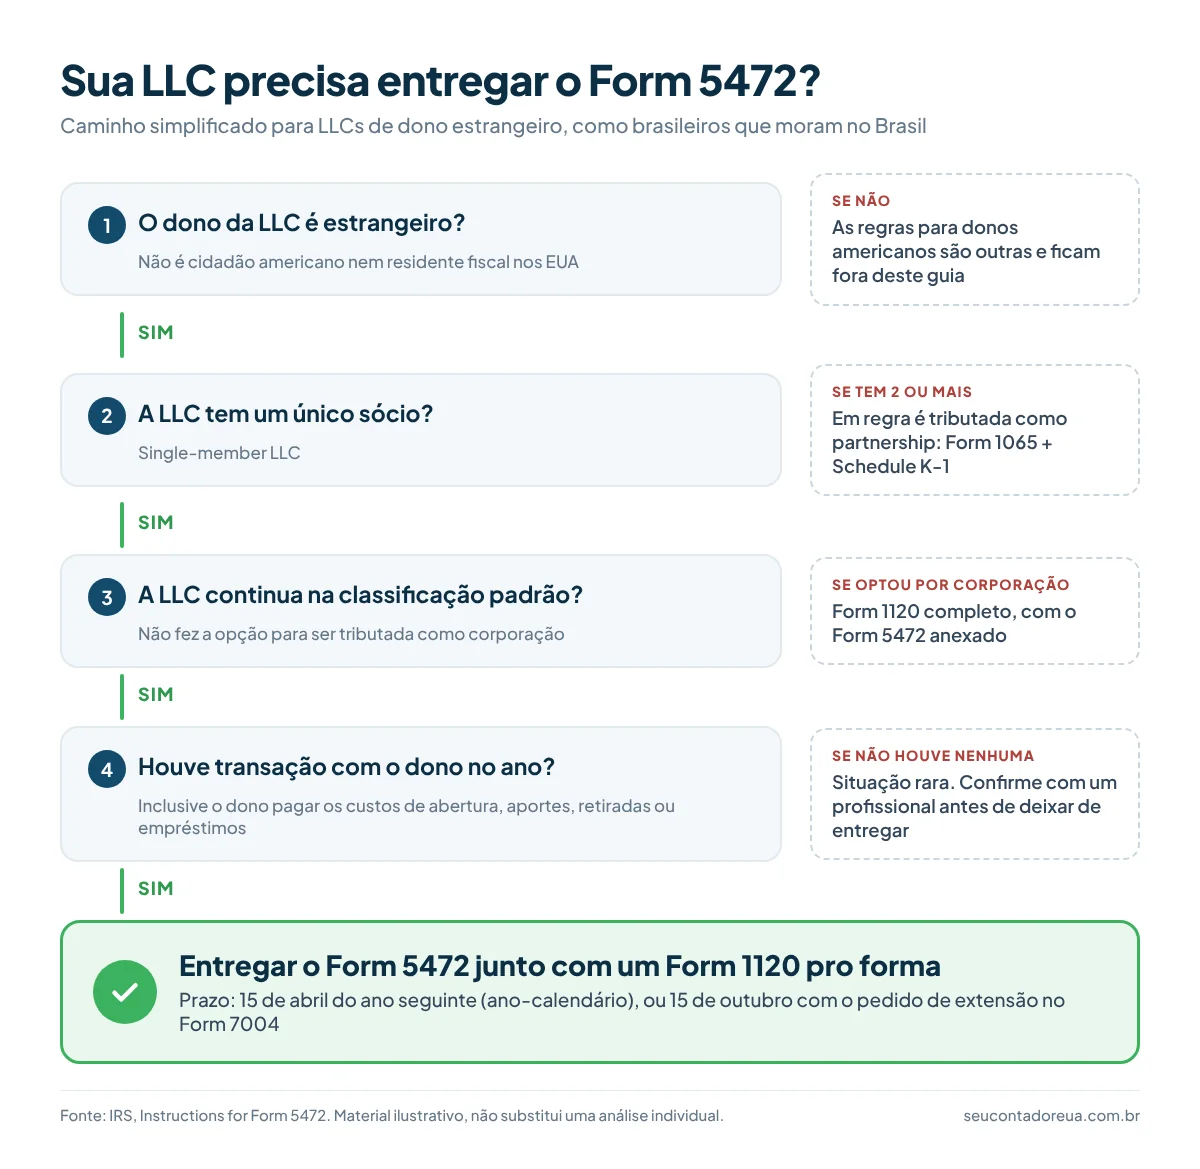
Se a sua LLC tem um único dono, esse dono é estrangeiro (não é cidadão americano nem residente fiscal nos EUA) e a LLC está na classificação padrão do IRS, ela precisa entregar o Form 5472 com um Form 1120 pro forma em todo ano em que houver transações reportáveis com o dono. É a situação da maioria dos brasileiros que abrem LLC para vender serviços, cursos ou produtos para o exterior.
E se a LLC tiver dois ou mais sócios?
Uma LLC com dois ou mais sócios é tributada, em regra, como partnership. Nesse caso a obrigação principal é outra: o Form 1065, com um Schedule K-1 para cada sócio. A lógica do 5472 como entidade desconsiderada não se aplica a ela.
E se a LLC optou por ser tributada como corporação?
Se a LLC fez a opção para ser tributada como corporação, ela entrega o Form 1120 completo, com cálculo de imposto, e anexa o Form 5472 quando pelo menos 25% do capital pertence a estrangeiros. Isso é diferente do 1120 “pro forma” deste guia.
Por que o Form 1120 vai “pro forma”
A LLC de dono estrangeiro não tem uma declaração de imposto de renda própria. Como o IRS exige que o Form 5472 seja anexado a uma declaração, ela entrega um Form 1120 pro forma, que funciona como uma “capa”. Segundo as instruções do IRS:
- no Form 1120 só se preenchem o nome e o endereço da LLC e os itens B e E da primeira página;
- escreve-se “Foreign-owned U.S. DE” no topo do formulário;
- o Form 5472 vai anexado a ele.
Ou seja: não se calcula imposto no 1120 pro forma. Preencher o 1120 inteiro, como se a LLC fosse uma corporação comum, é um erro frequente.
O que são “transações reportáveis”
Para a LLC de dono estrangeiro, entram no Form 5472 as transações entre a LLC e o dono (ou outras “partes relacionadas”, como outra empresa do mesmo dono). As instruções do IRS deixam claro que isso inclui valores pagos ou recebidos na abertura, no encerramento, na compra e na venda da própria empresa, incluindo aportes e distribuições. Exemplos comuns:
- o dono pagar com dinheiro pessoal os custos de abertura (taxa do estado, registered agent);
- o dono transferir dinheiro pessoal para a conta da LLC (aporte de capital);
- a LLC transferir lucro para a conta pessoal do dono (retirada ou distribuição);
- empréstimos entre o dono e a LLC, nos dois sentidos;
- a LLC pagar despesas pessoais do dono, ou o dono pagar despesas da LLC;
- compra e venda de serviços ou produtos entre a LLC e outra empresa do mesmo dono.
O que não entra como transação com o dono: as vendas para os seus clientes. O foco do 5472 é o dinheiro que circula entre a LLC e você (ou suas outras empresas).
Minha LLC não teve faturamento. Preciso entregar?
Na maioria dos casos, sim. O critério não é ter faturado, e sim ter tido transação reportável com o dono. Como quase sempre o próprio dono paga a abertura ou coloca dinheiro na conta da LLC, a maior parte das empresas já tem pelo menos uma transação no primeiro ano, mesmo sem vender nada.
Se você tem dúvida sobre o seu caso específico, vale analisar os extratos do ano antes de concluir que não precisa entregar. O custo de errar para menos é alto.
Prazo do Form 5472 e como pedir extensão
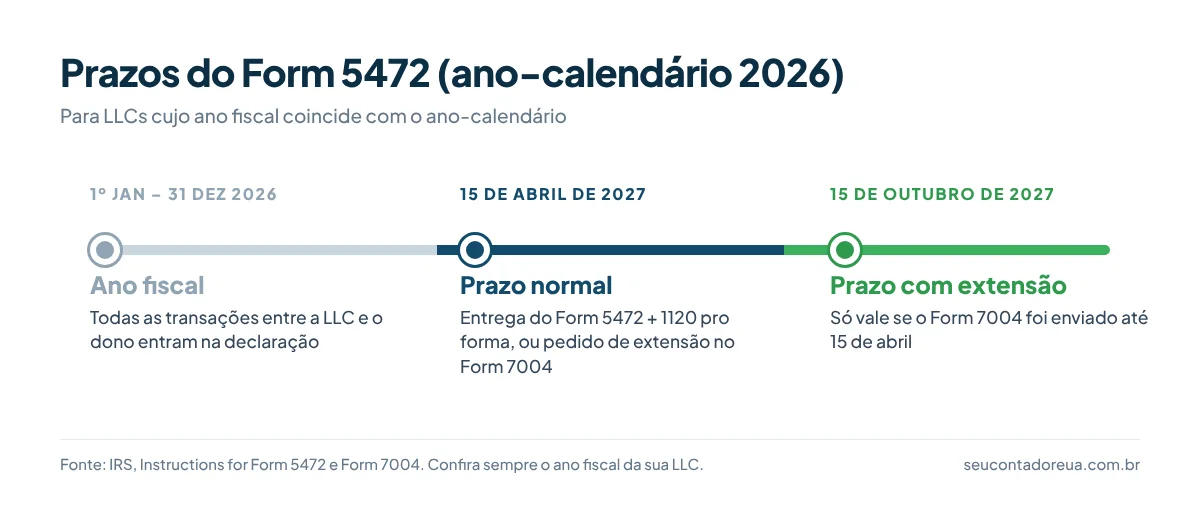
O Form 5472 com o 1120 pro forma segue o prazo do Form 1120: o 15º dia do 4º mês após o fim do ano fiscal. Para a LLC cujo ano fiscal é o ano-calendário, isso significa 15 de abril do ano seguinte. Se a data cair em fim de semana ou feriado federal, o prazo passa para o próximo dia útil.
Se você precisar de mais tempo, a LLC pode pedir uma extensão automática de seis meses com o Form 7004, que deve ser enviado até o prazo original. Com a extensão, o prazo vai para 15 de outubro. Pedir a extensão depois de 15 de abril não adianta.
Multa por não entregar: US$ 25.000
As instruções do IRS preveem uma multa de US$ 25.000 para a empresa que não entregar o Form 5472 no prazo e na forma exigida. A mesma multa vale para quem não mantém os registros exigidos pelo regulamento.
E pode aumentar: se a falha continuar por mais de 90 dias depois de uma notificação do IRS, há uma multa adicional de US$ 25.000 para cada período de 30 dias (ou fração) em que a falha continuar, para cada parte relacionada envolvida.
Se a sua LLC já está com o 5472 atrasado, o melhor é agir antes de receber uma carta do IRS. E, se a carta já chegou, não a ignore: os prazos para responder são curtos.
Como o Form 5472 é entregue
A LLC de dono estrangeiro envia o Form 1120 pro forma com o Form 5472 anexado por fax ou por correio, para o número e o endereço exclusivos indicados nas instruções do IRS. Eles não são os mesmos das instruções gerais do Form 1120, e o IRS pode atualizá-los. Por isso, confira sempre a versão vigente antes de enviar.
Na nossa prática, preferimos o envio por fax: ele gera na hora um comprovante de transmissão, que fica guardado junto com a cópia da declaração. Se você optar pelo correio, use um serviço com rastreamento e guarde o comprovante de postagem.
O que você vai precisar ter em mãos
- EIN da LLC, data de constituição e endereço;
- dados do dono: nome, endereço, país de residência fiscal e número de identificação fiscal estrangeiro (FTIN). Para brasileiros, normalmente é o CPF;
- extratos bancários do ano inteiro;
- a lista de transações com o dono (aportes, retiradas, empréstimos, despesas pagas de um lado pelo outro), com valores e datas.
Exemplo prático
Exemplo ilustrativo, com nomes e valores hipotéticos.
Mariana é designer em Curitiba. Em março de 2026 abriu uma LLC em Wyoming e pagou com o cartão pessoal US$ 400 de custos de abertura. Durante o ano, recebeu US$ 40.000 de clientes do exterior na conta da LLC e transferiu US$ 30.000 para a conta pessoal dela.
- Os US$ 40.000 recebidos de clientes não são transações com a dona: não entram como transação reportável.
- Os US$ 400 da abertura, pagos por ela, e os US$ 30.000 transferidos para ela são transações reportáveis.
- A LLC deve entregar o Form 5472 com o 1120 pro forma referente a 2026 até 15 de abril de 2027, ou pedir extensão pelo Form 7004 até essa data.
O exemplo não responde se a Mariana paga imposto nos EUA: isso depende de outra análise, a de renda efetivamente conectada a uma atividade nos Estados Unidos, que explicamos no guia sobre quando a LLC paga imposto nos EUA. O 5472 é uma obrigação de informar, independente disso.
Quer que um Enrolled Agent confira as transações da sua LLC antes do prazo? Agende uma chamada.
Erros mais comuns com o Form 5472
- Achar que “sem faturamento” significa “sem declaração”. O que importa são as transações com o dono.
- Preencher o Form 1120 inteiro, como se a LLC fosse uma corporação comum.
- Esquecer aportes e retiradas pequenos e frequentes. Todos somam.
- Pedir a extensão depois de 15 de abril. O Form 7004 precisa ser enviado até o prazo original.
- Misturar contas pessoais e da LLC sem registro, o que dificulta saber o que é transação com o dono.
- Usar a lógica do 5472 em uma LLC com dois sócios, que em regra entrega o Form 1065.
- Não guardar os documentos que comprovam os valores. Manter registros também é uma obrigação, e sua falta também gera multa.
O Form 5472 substitui outras obrigações?
Não. Ele é a obrigação federal informativa da LLC. Dependendo do caso, também podem existir:
- obrigações estaduais, como o annual report (em Wyoming, por exemplo) ou o imposto anual de Delaware;
- uma declaração de imposto de renda do dono nos EUA (Form 1040-NR), se a LLC tiver renda efetivamente conectada a uma atividade nos Estados Unidos;
- obrigações no Brasil, como informar a LLC e seus resultados na declaração do Imposto de Renda. Esse ponto deve ser visto com um contador no Brasil.
Perguntas frequentes
O Form 5472 significa que vou pagar imposto nos EUA?
Não. Ele é informativo e não calcula imposto. Se existe ou não imposto a pagar depende de outra análise, sobre a origem e o tipo da renda da LLC.
Abri minha LLC em dezembro. Preciso entregar o 5472 desse ano?
Em regra, sim, se houve alguma transação reportável naquele ano, como o pagamento da abertura pelo dono. O tempo de existência da LLC no ano não é o critério.
Posso entregar o Form 5472 sozinho?
Pode. Não é obrigatório contratar um profissional. Mas, como a multa mínima por erro ou atraso é de US$ 25.000, muitos donos preferem que um profissional habilitado perante o IRS prepare e revise a declaração.
Preciso de ITIN ou SSN para entregar o 5472?
Em regra, não. A LLC é identificada pelo EIN, e o dono estrangeiro pode ser identificado pelo número fiscal do país dele (no caso de brasileiros, normalmente o CPF).
O que acontece se eu entregar com atraso?
A entrega fora do prazo pode gerar a multa de US$ 25.000. Quanto antes a situação for regularizada, melhor, de preferência antes de uma notificação do IRS, que dá início à contagem das multas adicionais.
Uma LLC com dois sócios brasileiros entrega o 5472?
Em regra, não nessa forma. A LLC com dois ou mais sócios costuma ser tributada como partnership e entrega o Form 1065, com um Schedule K-1 para cada sócio.
Fontes oficiais
Consultadas em outubro de 2026:
- IRS, Instructions for Form 5472 (revisão 12/2024)
- IRS, About Form 5472
- IRS, About Form 7004
- Internal Revenue Code, seção 6038A
- Regulamento do Tesouro, seção 1.6038A-1
Próximo passo
Se a sua LLC é de um único dono estrangeiro, o Form 5472 provavelmente faz parte da sua rotina anual. O mais importante é organizar as transações com o dono durante o ano, e não só em abril. Se quiser, avaliamos a sua situação em uma chamada e dizemos com clareza o que a sua LLC precisa entregar e até quando.
Se preferir não se preocupar com isso, nós preparamos e enviamos o Form 5472 da sua LLC dentro do prazo.
Contador e Enrolled Agent (EA), especializado em LLCs de donos não residentes. Fundador da Seu Contador EUA, ajuda empreendedores digitais brasileiros a abrir, manter e regularizar suas LLCs nos Estados Unidos.
Este conteúdo tem caráter informativo e não substitui uma análise fiscal individual. As regras do IRS e dos estados americanos podem mudar; confirme sempre a sua situação com um profissional.
Continue lendo
Form 1065 LLC: guia para LLC com sócios e Schedule K-1
Form 1065 LLC: quem entrega, o que é o Schedule K-1, prazo de 15 de março, multas e os cuidados para LLC com sócios estrangeiros.
Ler artigo
LLC single member vs multi member: o que muda no IRS
LLC single member vs multi member: qual declaração cada uma entrega ao IRS, prazos, multas, o que é disregarded entity e o que muda quando entra um sócio.
Ler artigo
LLC paga imposto nos EUA? O que todo dono estrangeiro precisa saber
Entenda quando a LLC de um brasileiro paga imposto nos EUA, quais declarações são obrigatórias mesmo sem imposto e os erros que geram multas.
Ler artigo