LLC paga imposto nos EUA? O que todo dono estrangeiro precisa saber
Entenda quando a LLC de um brasileiro paga imposto nos EUA, quais declarações são obrigatórias mesmo sem imposto e os erros que geram multas.
Neste artigo
- Pagar imposto não é o mesmo que declarar
- Como o IRS enxerga a sua LLC
- Quando existe imposto de renda federal
- A retenção de 30% sobre rendas de fonte americana (FDAP)
- Brasil e EUA não têm tratado para evitar a bitributação
- E os impostos estaduais e o sales tax?
- O que você declara, pagando ou não
- Exemplo prático
- 7 erros fiscais comuns de brasileiros com LLC
- E no Brasil?
- Perguntas frequentes
- Fontes oficiais
- Próximo passo
Resposta curta: depende de onde e como a renda é gerada. Para o IRS, a LLC de um único dono estrangeiro não paga imposto de renda “por ser LLC”: ela é transparente, e a pergunta passa a ser se o dono tem renda tributável nos EUA. Em geral, isso acontece quando existe uma atividade nos Estados Unidos (U.S. trade or business, ou USTB), como prestar serviços fisicamente no país, e a renda está efetivamente conectada a ela (ECI). Um brasileiro que presta serviços do Brasil, sem escritório, funcionários ou agentes nos EUA, normalmente não paga imposto de renda federal. Mas, pagando ou não, a LLC quase sempre tem declarações a entregar.
“LLC de estrangeiro não paga imposto nos EUA.” Você provavelmente já ouviu essa frase em algum vídeo ou anúncio. Ela tem um fundo de verdade, mas, dita assim, leva muita gente a erros caros: alguns deixam de declarar o que precisam, outros mudam a forma de trabalhar sem perceber que passaram a ter imposto a pagar.
Neste guia você vai entender como o IRS enxerga a sua LLC, quando existe imposto de renda federal, o que é a retenção de 30% sobre rendas de fonte americana, o que muda pelo fato de Brasil e EUA não terem tratado tributário e os erros mais comuns de brasileiros com LLC.
Pagar imposto não é o mesmo que declarar
Antes de tudo, separe duas perguntas:
- Minha LLC (ou eu) paga imposto de renda nos EUA? Depende da atividade e da origem da renda, como você vai ver a seguir.
- Minha LLC precisa entregar declarações ao IRS? Quase sempre, sim, mesmo quando não há nenhum imposto a pagar.
Confundir as duas é a origem da maior parte dos problemas. Uma LLC pode não pagar um dólar de imposto e, ainda assim, ser multada em US$ 25.000 por não entregar o Formulário 5472.
Como o IRS enxerga a sua LLC
A LLC é uma figura do direito estadual. Para o imposto federal, o IRS a classifica de acordo com o número de sócios e as opções feitas:
- Um único dono (classificação padrão): a LLC é uma disregarded entity, ou seja, transparente. A renda é tratada como se fosse do dono. Se o dono é estrangeiro, a pergunta “há imposto?” é feita sobre ele.
- Dois ou mais sócios (classificação padrão): a LLC é tratada como partnership. Ela própria não paga imposto de renda federal: o resultado é distribuído aos sócios, e cada sócio estrangeiro é tributado sobre a sua parte da renda efetivamente conectada aos EUA, se houver.
- LLC que optou por ser tributada como corporação: passa a pagar o imposto corporativo federal sobre o próprio lucro, e as distribuições de dividendos ao dono estrangeiro têm regras próprias de retenção.
Quando existe imposto de renda federal
A atividade nos EUA: “U.S. trade or business”
O primeiro ponto é saber se o dono estrangeiro está exercendo uma atividade comercial nos Estados Unidos, o que o IRS chama de U.S. trade or business (USTB). A resposta depende dos fatos de cada caso, mas a Publicação 519 do IRS dá referências importantes:
- quem presta serviços pessoais nos Estados Unidos em algum momento do ano geralmente é considerado engajado em uma atividade nos EUA;
- quem tem e opera um negócio nos EUA, vendendo serviços ou produtos, também está engajado em uma atividade no país;
- se uma partnership está engajada em uma atividade nos EUA, os seus sócios também são considerados engajados.
Renda efetivamente conectada (ECI)
A renda ligada a essa atividade é a renda efetivamente conectada (effectively connected income, ou ECI). Segundo o IRS, a ECI é tributada, depois das deduções permitidas, pelas mesmas alíquotas progressivas aplicadas a cidadãos e residentes americanos. Nesse caso, o dono pessoa física declara essa renda no Form 1040-NR.
Onde o serviço é prestado importa mais do que onde está o cliente
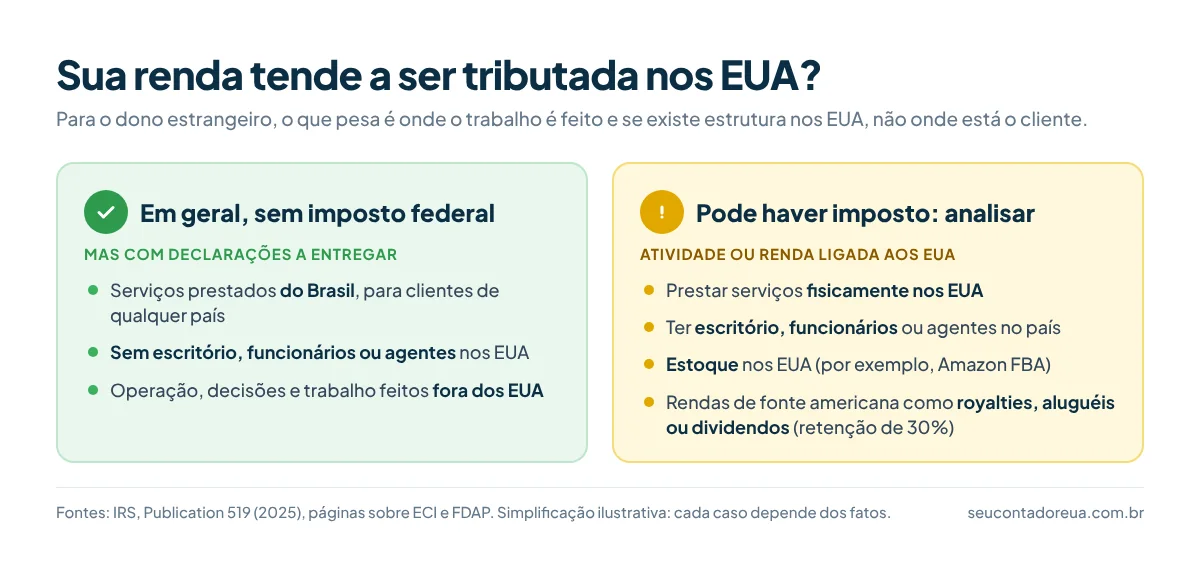
Esse é o ponto que mais confunde. Para os serviços pessoais de um não residente, a regra geral do IRS é que a renda tem como fonte o lugar onde o serviço é prestado. Por isso, um designer, desenvolvedor ou consultor que trabalha do Brasil, mesmo para clientes americanos e recebendo na conta da LLC, em geral tem renda de fonte estrangeira, e não de fonte americana.
O que costuma (e o que não costuma) criar imposto
| Situação | Tendência |
|---|---|
| Serviços prestados do Brasil, sem escritório, funcionários ou agentes nos EUA | Em geral, renda de fonte estrangeira e sem imposto de renda federal |
| Viajar aos EUA e prestar serviços lá | Pode criar atividade nos EUA, e a renda desses serviços pode ser ECI |
| Ter escritório, funcionários ou agente atuando pela LLC nos EUA | Pode criar atividade nos EUA |
| Vender produtos com estoque nos EUA (por exemplo, Amazon FBA) | Exige análise específica |
| Receber royalties, aluguéis, juros ou dividendos de fonte americana | Pode haver retenção de 30% (veja abaixo) |
| Venda de cursos e produtos digitais operada do Brasil | Costuma não criar atividade nos EUA, mas o enquadramento tem nuances e merece análise |
A retenção de 30% sobre rendas de fonte americana (FDAP)
Existe um segundo caminho pelo qual um estrangeiro pode pagar imposto nos EUA, mesmo sem ter uma atividade no país: a retenção sobre a chamada renda FDAP (fixed, determinable, annual or periodical). São rendas como dividendos, juros, aluguéis, royalties e certas remunerações, quando têm fonte nos Estados Unidos e não estão conectadas a uma atividade no país.
Sobre essas rendas, o IRS aplica 30% sobre o valor bruto, normalmente retidos por quem paga, a menos que um tratado reduza a alíquota. Um exemplo conhecido: plataformas como o YouTube retêm imposto sobre a parte da receita de criadores estrangeiros gerada por espectadores nos EUA.
Brasil e EUA não têm tratado para evitar a bitributação
O Brasil não está na lista de países com tratado de imposto de renda com os Estados Unidos publicada pelo IRS. Na prática, isso significa que:
- não há alíquota reduzida de tratado para rendas FDAP: em regra, vale a retenção de 30%;
- a análise de atividade nos EUA segue diretamente as regras internas americanas, sem as proteções que um tratado costuma dar a residentes de outros países;
- o eventual aproveitamento, no Brasil, de imposto pago nos EUA segue regras brasileiras próprias, que devem ser vistas com o seu contador no Brasil.
E os impostos estaduais e o sales tax?
- Imposto de renda estadual: depende do estado e de a LLC ter ligação com ele (por exemplo, atividade ou presença no estado). Wyoming, por exemplo, não tem imposto de renda estadual.
- Sales tax: é um imposto sobre vendas a consumidores, cobrado pelos estados. Quem vende produtos (e, em alguns estados, certos produtos digitais) para consumidores americanos pode precisar se registrar e recolher sales tax nos estados onde ultrapassar determinados limites de vendas. Em muitos casos, marketplaces recolhem esse imposto pelo vendedor.
- Taxas estaduais anuais: como o imposto anual de Delaware ou o annual report de Wyoming. Não são imposto de renda e não dependem de lucro.
O que você declara, pagando ou não
| Tipo de LLC | Declarações federais principais |
|---|---|
| Um único dono estrangeiro | Form 5472 + 1120 pro forma (quando há transações com o dono). Se houver ECI, o dono declara no Form 1040-NR. |
| Dois ou mais sócios | Form 1065 + Schedule K-1. Se houver ECI atribuída a sócios estrangeiros, a LLC também tem obrigações de retenção (Forms 8804 e 8805). |
| Tributada como corporação | Form 1120 todos os anos (com o Form 5472, se aplicável). |
Se a sua LLC não teve vendas no ano, veja também o nosso guia sobre LLC sem faturamento.
Exemplo prático
Exemplo ilustrativo, com nomes e situações hipotéticos.
Ana é desenvolvedora em Florianópolis e única dona de uma LLC em Wyoming. Ela atende clientes americanos de forma remota, trabalhando do Brasil, e recebe na conta da LLC. Não tem escritório, funcionários nem agentes nos EUA.
- Situação 1, trabalho remoto do Brasil: em geral, a renda dos serviços é de fonte estrangeira e não há atividade nos EUA. Normalmente não há imposto de renda federal, mas a LLC entrega o Form 5472 com o 1120 pro forma.
- Situação 2, três meses em Miami atendendo clientes presencialmente: prestar serviços fisicamente nos EUA geralmente cria uma atividade no país. A renda desses serviços pode ser ECI, e Ana provavelmente terá que entregar o Form 1040-NR e pagar imposto pelas alíquotas progressivas, além das declarações da LLC.
O mesmo negócio, com a mesma LLC, pode ter tratamentos diferentes conforme onde e como o trabalho é feito. Antes de mudar a forma de operar, vale conversar com um Enrolled Agent.
7 erros fiscais comuns de brasileiros com LLC
- Acreditar que “LLC não paga imposto” em qualquer situação. Depende da atividade e da origem da renda.
- Confundir “não pagar imposto” com “não declarar”. As declarações informativas continuam obrigatórias.
- Passar temporadas nos EUA trabalhando sem avaliar o impacto fiscal.
- Ignorar a retenção de 30% sobre rendas de fonte americana, como royalties e dividendos.
- Esquecer o sales tax ao vender produtos para consumidores americanos.
- Misturar contas pessoais e da LLC, o que dificulta provar a origem e o destino do dinheiro.
- Cuidar da LLC só nos EUA e esquecer o Brasil. A tributação brasileira tem regras próprias para empresas no exterior.
E no Brasil?
Mesmo quando não há imposto nos EUA, a LLC de um residente no Brasil tem tratamento próprio na legislação brasileira, que mudou com a Lei 14.754/2023. Esse tema deve ser visto com um contador no Brasil, e ele trabalha melhor em conjunto com quem cuida da parte americana. Vamos tratar desse assunto em um guia específico.
Perguntas frequentes
Minha LLC está em Wyoming, que não tem imposto estadual. Então não pago nada?
Não necessariamente. A ausência de imposto de renda estadual não muda a análise federal. O que define o imposto federal é a sua atividade e a origem da renda, não o estado da LLC.
Recebo de clientes americanos. Isso torna a renda americana?
Para serviços pessoais, em regra, não. O que costuma definir a fonte é onde o serviço é prestado, e não onde está o cliente ou para onde vai o pagamento.
Se a minha renda for ECI, quanto vou pagar?
A ECI é tributada pelas mesmas alíquotas progressivas de cidadãos e residentes americanos, depois das deduções permitidas. O valor final depende de quanto é a renda conectada e das despesas dedutíveis.
Preciso de ITIN para pagar imposto nos EUA?
Se você precisar entregar o Form 1040-NR, vai precisar de um número de identificação fiscal americano, que para estrangeiros sem SSN costuma ser o ITIN. Para as declarações da LLC, como o 5472, basta o EIN da empresa.
Vale a pena a LLC optar por ser tributada como corporação?
Depende do caso. A corporação paga imposto sobre o próprio lucro, e as distribuições ao dono estrangeiro têm retenção. Para a maioria dos prestadores de serviço que trabalham do Brasil, a classificação padrão costuma ser mais simples, mas essa decisão deve ser analisada caso a caso.
Fontes oficiais
Consultadas em outubro de 2026:
- IRS, Publication 519 (2025), U.S. Tax Guide for Aliens, capítulos sobre fonte da renda e atividade nos EUA
- IRS, Effectively connected income (ECI)
- IRS, Fixed, determinable, annual, or periodical (FDAP) income
- IRS, United States income tax treaties, A to Z
- IRS, Partnership withholding
Próximo passo
A pergunta “minha LLC paga imposto?” não tem uma resposta única: depende de como você trabalha. A boa notícia é que, entendendo as regras, dá para organizar a operação com segurança. Se quiser, analisamos o seu caso em uma chamada e dizemos com clareza o que você paga, o que só declara e o que deve observar ao mudar a forma de trabalhar.
Se a sua LLC precisa entregar o Form 5472 ou o 1065, nós cuidamos de tudo, da preparação ao envio ao IRS.
Contador e Enrolled Agent (EA), especializado em LLCs de donos não residentes. Fundador da Seu Contador EUA, ajuda empreendedores digitais brasileiros a abrir, manter e regularizar suas LLCs nos Estados Unidos.
Este conteúdo tem caráter informativo e não substitui uma análise fiscal individual. As regras do IRS e dos estados americanos podem mudar; confirme sempre a sua situação com um profissional.
Continue lendo
Formulário 1099: tipos, valores e prazos para quem tem LLC
Formulário 1099: o que é, os tipos que mais aparecem para quem tem LLC (1099-K, 1099-NEC, 1099-MISC, 1099-B), a partir de qual valor e os prazos.
Ler artigo
Form 1065 LLC: guia para LLC com sócios e Schedule K-1
Form 1065 LLC: quem entrega, o que é o Schedule K-1, prazo de 15 de março, multas e os cuidados para LLC com sócios estrangeiros.
Ler artigo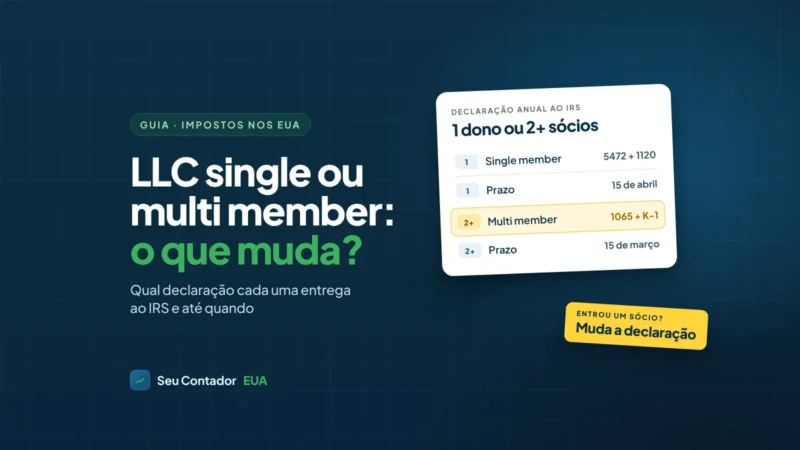
LLC single member vs multi member: o que muda no IRS
LLC single member vs multi member: qual declaração cada uma entrega ao IRS, prazos, multas, o que é disregarded entity e o que muda quando entra um sócio.
Ler artigo